¿Qué impuestos paga un propietario por alquilar una vivienda? Esta es una de las dudas más habituales antes de poner un piso en alquiler. Y es normal: muchos propietarios creen que Hacienda se queda con gran parte de los ingresos, cuando en realidad no es así.
En España, el alquiler tributa en el IRPF como rendimiento del capital inmobiliario, pero solo se paga por el beneficio real. Además, existen gastos deducibles y diferentes reducciones fiscales que pueden reducir considerablemente los impuestos.
En esta guía actualizada a 2026 te explicamos de forma clara cuánto se paga por alquilar una vivienda, qué gastos puedes deducir y cómo pagar menos impuestos de forma legal, con ejemplos prácticos.
Índice del contenido
- Qué impuestos se pagan al alquilar
- Cómo tributa el alquiler en el IRPF
- Gastos deducibles del alquiler
- Reducciones en el IRPF
- Cuánto se paga realmente
- Ejemplo práctico
- Alquiler a empresas
- Cómo pagar menos impuestos
- Persona física vs sociedad
- ¿Compensa alquilar?

Qué impuestos se pagan al alquilar una vivienda en España
El alquiler tributa principalmente en el IRPF (Impuesto sobre la Renta de las Personas Físicas) como rendimientos del capital inmobiliario.
Esto significa que no pagas impuestos por todo lo que cobras, sino por el beneficio real obtenido.
- Ingresos por alquiler
- Menos gastos deducibles
- Igual a rendimiento neto
Sobre ese resultado se aplican reducciones y posteriormente el tipo impositivo correspondiente según tu base general.
Cómo tributa el alquiler en el IRPF
Según la normativa del IRPF, los ingresos por alquiler se consideran rendimientos del capital inmobiliario. El cálculo básico es:
Ingresos – gastos deducibles = rendimiento neto
Este rendimiento se suma al resto de ingresos (trabajo, etc.) y tributa según los tramos del IRPF.
La clave está en dos factores:
- Aplicar correctamente todos los gastos deducibles
- Aplicar correctamente la reducción fiscal que corresponda según el contrato
Gastos deducibles del alquiler: qué puedes desgravar
Uno de los aspectos clave para pagar menos impuestos al alquilar una vivienda es conocer todos los gastos deducibles del alquiler. Hacienda permite restar numerosos gastos, lo que reduce considerablemente el beneficio sobre el que tributas.
Importante: solo puedes deducir los gastos relacionados con el inmueble alquilado y en proporción al tiempo que ha estado alquilado.

Principales gastos deducibles
- Intereses de la hipoteca: solo los intereses, no la amortización del capital.
- Impuesto sobre Bienes Inmuebles (IBI): completamente deducible.
- Gastos de comunidad: cuotas ordinarias y derramas.
- Seguros: hogar, responsabilidad civil o impago de alquiler.
- Reparaciones y mantenimiento: arreglos necesarios para conservar la vivienda (fontanería, pintura, electrodomésticos, etc.).
- Suministros: agua, luz o gas si los paga el propietario.
- Gastos de gestión inmobiliaria: honorarios por alquiler o administración. Si prefieres delegar el proceso, conoce nuestro servicio de gestión del alquiler en Alcorcón.
Otros gastos que también puedes deducir
- Amortización del inmueble: normalmente el 3% anual del valor de construcción (excluido el suelo).
- Amortización de muebles y electrodomésticos: según su vida útil.
- Gastos jurídicos: defensa legal o reclamación de impagos.
- Tributos y tasas municipales: como la tasa de basuras.
Qué gastos no son deducibles
- La devolución del capital de la hipoteca
- Mejoras que aumentan el valor del inmueble (se amortizan, no se deducen directamente)
- Gastos personales no vinculados al alquiler
Reducción del alquiler en el IRPF: cuánto puedes pagar realmente
Uno de los puntos más importantes al alquilar una vivienda es la reducción aplicable en el IRPF. Sin embargo, la normativa ha cambiado y ya no existe una única reducción del 60% como ocurría anteriormente.
Actualmente, el porcentaje de reducción depende del tipo de contrato y de determinadas condiciones.
Puedes consultar el detalle completo de las reducciones y sus requisitos en la normativa oficial de la Agencia Tributaria: reducción por arrendamiento de viviendas (AEAT).
Porcentajes de reducción según la normativa actual
- 90%: si reduces el precio del alquiler en más de un 5% en zonas tensionadas al firmar un nuevo contrato
- 70%: si alquilas por primera vez a jóvenes (18–35 años) en zonas tensionadas o en alquiler social
- 60%: si la vivienda ha sido rehabilitada en los últimos 2 años
- 50%: en la mayoría de los casos actuales
Importante: los requisitos para aplicar cada reducción deben cumplirse en el momento de firmar el contrato de arrendamiento y mantenerse durante su vigencia. No es posible aplicar estas reducciones posteriormente si no se cumplían desde el inicio.
¿Qué ocurre con la reducción del 60%?
La reducción del 60% sigue vigente para los contratos de arrendamiento de vivienda celebrados antes del 26 de mayo de 2023, siempre que se cumplan los requisitos legales para aplicarla.
Para los contratos celebrados desde el 26 de mayo de 2023, los nuevos porcentajes de reducción comenzaron a aplicarse el 1 de enero de 2024. En estos casos, la reducción general es del 50%, aunque puede alcanzar el 60%, 70% o 90% cuando se cumplen determinadas condiciones.
Por ejemplo, en contratos sujetos al nuevo régimen puede aplicarse una reducción del 60% cuando la vivienda haya sido objeto de una actuación de rehabilitación fiscalmente reconocida, finalizada en los dos años anteriores a la celebración del contrato, y se cumplan los demás requisitos legales.
Aspectos clave que debes tener en cuenta
- Solo se aplica sobre el rendimiento neto positivo
- Es imprescindible declarar correctamente el alquiler
- Si no declaras correctamente los ingresos del alquiler y Hacienda los regulariza durante un procedimiento de comprobación, no podrás aplicar la reducción fiscal sobre los rendimientos netos positivos correspondientes a esos ingresos omitidos. Esto no significa que debas tributar necesariamente por todos los ingresos brutos, ya que los gastos fiscalmente deducibles deben tratarse conforme a la normativa aplicable.
- No es válida en alquileres turísticos
Importante: en ausencia de condiciones especiales, la reducción general es del 50%. No obstante, en determinados casos pueden aplicarse reducciones superiores si se cumplen los requisitos establecidos por la normativa.
Ejemplo sencillo
Si obtienes un beneficio de 6.000 € tras gastos deducibles, con la reducción del 50% solo tributarías por 3.000 €.
Errores comunes que debes evitar
- No declarar correctamente el alquiler
- No especificar el uso como vivienda en el contrato
- Confundir alquiler temporal con vivienda habitual
Importante: esta reducción es uno de los principales beneficios fiscales del alquiler en España, por lo que aplicarla correctamente puede marcar una gran diferencia en la rentabilidad final.
¿Cuánto se paga realmente de impuestos por alquilar?
En la mayoría de los casos, gracias a los gastos deducibles y las reducciones fiscales aplicables, el propietario no tributa por todo el alquiler, sino por una parte mucho menor.
En términos generales:
- Se restan de los ingresos los gastos fiscalmente deducibles que correspondan al inmueble y al período de arrendamiento.
- Si el alquiler cumple los requisitos legales, se aplica sobre el rendimiento neto positivo la reducción fiscal que corresponda según el contrato.
- El rendimiento neto reducido se integra en la base imponible general del IRPF, donde tributará conforme a las circunstancias del contribuyente.
Ejemplo práctico: cuánto se paga por alquilar una vivienda
Para entender realmente cuánto se paga de impuestos al alquilar un piso, lo mejor es verlo con un ejemplo completo y realista.
Ejemplo real: así se calcula cuánto pagarías por alquilar una vivienda paso a paso.

Datos del ejemplo
- Alquiler mensual: 900 €
- Ingresos anuales: 10.800 €
- Gastos deducibles:
- IBI: 400 €
- Comunidad: 600 €
- Seguro: 250 €
- Reparaciones: 750 €
- Intereses hipoteca: 1.000 €
- Amortización inmueble: 1.000 €
Cálculo paso a paso
1. Total gastos deducibles:
400 + 600 + 250 + 750 + 1.000 + 1.000 = 4.000 €
2. Rendimiento neto:
10.800 € – 4.000 € = 6.800 €
3. Aplicación reducción del 50%:
6.800 € × 50% = 3.400 €
4. Rendimiento neto reducido: 3.400 €
Sobre esta cantidad se aplicará el tipo de IRPF correspondiente según tus ingresos totales.
Resultado final
Aunque el propietario ha obtenido 10.800 € de ingresos por alquiler durante el año, después de deducir los gastos y aplicar la reducción del 50% correspondiente a este ejemplo, el rendimiento neto reducido es de 3.400 €. Esta cantidad se integrará en la base imponible general del IRPF junto con los demás rendimientos que correspondan.
Esto demuestra que el impacto fiscal del alquiler puede ser mucho menor de lo que muchos propietarios creen inicialmente.
Conclusión del ejemplo
Cuantos más gastos deducibles puedas aplicar correctamente y si puedes beneficiarte de la reducción del 50%, menor será la carga fiscal y mayor la rentabilidad real de tu vivienda.
Resumen del cálculo
Así quedaría el cálculo de forma resumida:
Nota: en este ejemplo se aplica una reducción del 50%, que es la más habitual en contratos actuales. En algunos casos puede ser superior si se cumplen determinados requisitos.
¿Qué ocurre si el inquilino es una empresa? IVA y retenciones
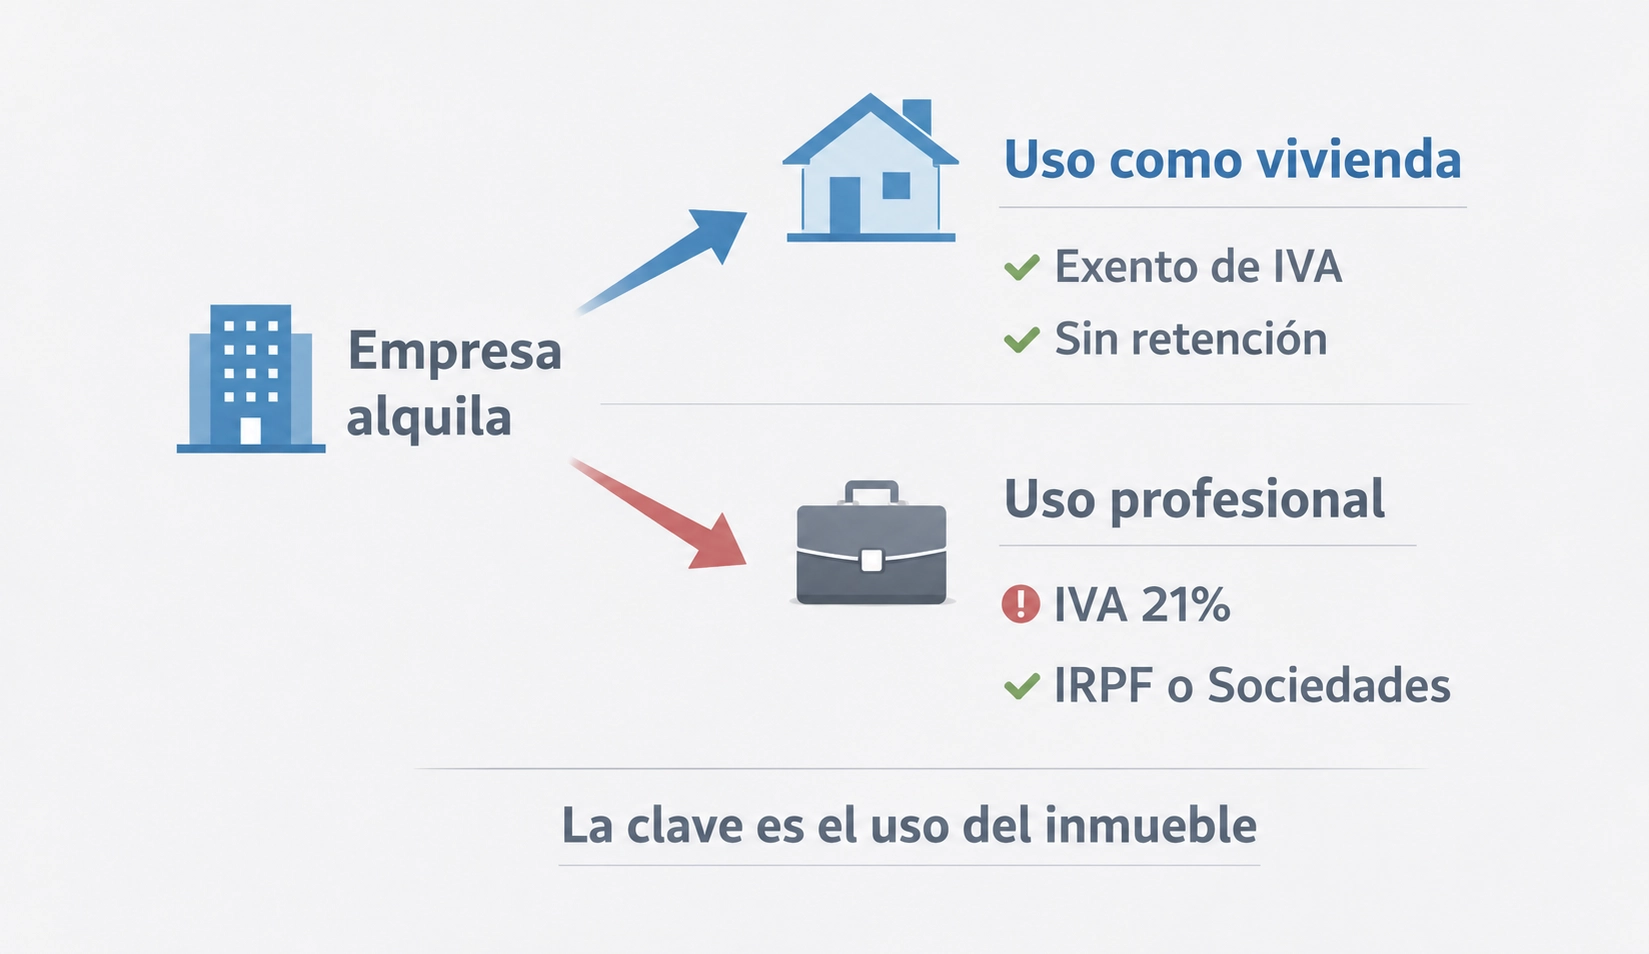
Cuando el inquilino es una empresa, es habitual que surjan dudas sobre si el alquiler lleva IVA o cambia su fiscalidad. La clave no está en quién alquila, sino en el uso real del inmueble.
Alquiler como vivienda (caso más habitual)
Si una empresa alquila una vivienda para alojar a uno de sus trabajadores, el arrendamiento puede estar exento de IVA, siempre que se destine exclusivamente a vivienda y que la persona o personas que la utilizarán estén identificadas de forma concreta y específica en el contrato.
En cuanto a las retenciones, existe una particularidad importante: cuando una empresa alquila una vivienda para sus empleados, no está obligada a practicar la retención del 19% sobre la renta del alquiler. Se trata de una excepción expresamente contemplada en la normativa del IRPF.
En cambio, si el inmueble se alquila para un uso profesional o empresarial, como oficina o despacho, la empresa arrendataria deberá practicar, con carácter general, la retención correspondiente cuando el arrendador sea una persona física, salvo que concurra alguna excepción legal.
Alquiler para uso profesional
Si el inmueble se utiliza como oficina, despacho o para actividad económica, el alquiler deja de estar exento y pasa a llevar IVA (21%).
Importancia del uso real
Este punto es clave: aunque el contrato lo firme una empresa, si el uso es residencial se mantiene la exención de IVA. Pero si cambia el uso, también cambia la fiscalidad.
Por eso es fundamental redactar correctamente el contrato y definir claramente el destino del inmueble para evitar problemas con Hacienda.
Resumen: cómo tributa el alquiler según cada caso
La fiscalidad del alquiler puede variar según el uso del inmueble y quién sea el inquilino. Este resumen te ayuda a entender rápidamente cada situación:
Ejemplo práctico
Si obtienes 10.800 € anuales por el alquiler y tienes 3.500 € en gastos fiscalmente deducibles, el rendimiento neto será de 7.300 €. Si el contrato cumple los requisitos para aplicar la reducción del 50%, el rendimiento neto reducido será de 3.650 €, cantidad que se integrará en la base imponible general del IRPF.
Por eso, aplicar correctamente los gastos deducibles puede marcar una gran diferencia en la rentabilidad real del alquiler.
Qué pasa si no declaras el alquiler
No declarar el alquiler es uno de los errores más graves que puede cometer un propietario. Puede parecer una forma de ahorrar, pero implica riesgos importantes:
- Sanciones económicas (pueden superar el 50% de lo no declarado)
- Recargos e intereses
- Pérdida de deducciones y reducción del 50%
Además, la Agencia Tributaria cruza datos (consumos, fianzas, etc.), por lo que cada vez es más fácil detectar alquileres no declarados.
Cómo pagar menos impuestos de forma legal
La clave no es evitar impuestos, sino optimizarlos correctamente.
- Aplicar todos los gastos deducibles
- Estructurar bien el contrato
- Asegurar que el alquiler es vivienda habitual
- Contar con asesoramiento profesional
Una buena gestión fiscal puede marcar la diferencia entre un alquiler poco rentable y uno realmente interesante.
Diferencia fiscal entre alquilar como persona física o sociedad
Una duda habitual entre propietarios e inversores es si conviene alquilar una vivienda como persona física o a través de una sociedad. La fiscalidad cambia de forma importante en cada caso.

Alquiler como persona física
Es la opción más habitual. En este caso, los ingresos del alquiler tributan en el IRPF como rendimiento del capital inmobiliario.
- Se aplican gastos deducibles (IBI, comunidad, seguros, etc.)
- Existe una reducción del 50% si el alquiler es para vivienda habitual
- El tipo impositivo depende de los tramos del IRPF
Esto hace que, en muchos casos, la fiscalidad real sea más baja de lo que parece.
Alquiler a través de una sociedad
Si el inmueble pertenece a una sociedad, los resultados del alquiler tributan en el Impuesto sobre Sociedades. Aunque el tipo general es del 25%, en 2026 existen tipos reducidos para determinadas empresas, dependiendo de su cifra de negocios y de otras circunstancias fiscales.
Por ejemplo, las microempresas que cumplen los requisitos establecidos pueden aplicar un tipo del 19% sobre los primeros 50.000 € de base imponible y del 21% sobre el resto. No obstante, las entidades patrimoniales tributan, con carácter general, al 25%.
- No se aplica la reducción del 50%
- Se pueden deducir gastos y amortizaciones
- Mayor complejidad administrativa y contable
Además, si posteriormente se retiran beneficios (dividendos), estos tributan de nuevo en el IRPF del socio.
¿Qué opción es más rentable?
En la mayoría de casos de alquiler de vivienda habitual, alquilar como persona física suele ser más ventajoso gracias a la reducción del 50%.
Sin embargo, en casos de inversión con varias propiedades o estrategias patrimoniales más complejas, puede tener sentido valorar la opción de sociedad.
Por eso, antes de tomar una decisión, es recomendable analizar cada caso de forma individual para optimizar la rentabilidad real.

¿Compensa alquilar tu vivienda?
Para saber si compensa alquilar, hay que analizar la rentabilidad real:
- Precio de mercado (puedes verlo aquí: precio alquiler Alcorcón)
- Gastos asociados
- Fiscalidad
- Riesgos
También te puede interesar:
Te ayudamos a calcular la rentabilidad real de tu alquiler
Cada caso es diferente. Lo importante no es solo cuánto puedes cobrar, sino cuánto te queda realmente después de impuestos.
¿Cuánto dinero te queda realmente después de impuestos?
En Inmobiliaria MAQUEDA te ayudamos a:
- Calcular la rentabilidad real
- Optimizar la fiscalidad
- Gestionar el alquiler de forma segura
Teléfono: 916 434 989
WhatsApp: 625 14 91 81
Descubre la rentabilidad real de tu vivienda teniendo en cuenta gastos, impuestos y situación actual del mercado en Alcorcón
Un buen asesoramiento marca la diferencia
La fiscalidad del alquiler no es un problema si se gestiona correctamente. De hecho, puede ser una de las claves para maximizar la rentabilidad.
Si estás valorando alquilar tu vivienda, contar con asesoramiento profesional te ayudará a tomar mejores decisiones y evitar errores.
Preguntas frecuentes sobre impuestos del alquiler
Estas son algunas de las dudas más habituales sobre los impuestos del alquiler de vivienda y su fiscalidad en España, respondidas de forma clara y práctica.
¿Qué impuestos paga un propietario por alquilar una vivienda?
El propietario debe declarar los ingresos del alquiler en el IRPF como rendimientos del capital inmobiliario. Sin embargo, no tributa por todo lo que cobra, sino por el beneficio real, es decir, ingresos menos gastos deducibles. Además, si el alquiler es para vivienda habitual, puede aplicarse una reducción del 50%.
¿Cuánto se paga a Hacienda por alquilar un piso?
Depende de los ingresos obtenidos, los gastos fiscalmente deducibles, la reducción aplicable y la situación personal del propietario. Por ejemplo, con 10.800 € de ingresos anuales, 4.000 € de gastos deducibles y una reducción del 50%, el rendimiento neto reducido sería de 3.400 €. La cuota de IRPF dependerá de los demás ingresos y circunstancias fiscales del contribuyente.
¿Qué gastos se pueden deducir en el alquiler?
Se pueden deducir gastos como el IBI, comunidad, seguros, reparaciones, intereses de hipoteca, suministros (si los paga el propietario) y la amortización del inmueble. Aplicarlos correctamente es clave para reducir la base imponible y pagar menos impuestos.
¿Se aplica siempre la reducción del 50%?
No. La reducción del 50% es la regla general para los contratos de arrendamiento de vivienda sujetos al régimen aplicable desde el 1 de enero de 2024, siempre que se cumplan sus requisitos.
Los contratos anteriores al 26 de mayo de 2023 mantienen, con carácter general, la reducción del 60%. Además, determinados contratos posteriores pueden beneficiarse de reducciones superiores. Estas reducciones no se aplican al alquiler turístico ni a los arrendamientos destinados exclusivamente a actividades profesionales.
¿Qué ha pasado con la reducción del 60% en el alquiler?
La reducción del 60% se mantiene para los contratos de alquiler de vivienda celebrados antes del 26 de mayo de 2023, siempre que cumplan los requisitos legales.
Para contratos celebrados desde esa fecha, los nuevos porcentajes comenzaron a aplicarse el 1 de enero de 2024. La reducción general es del 50%, pero puede alcanzar el 60%, 70% o 90% si concurren determinadas circunstancias, como la rehabilitación de la vivienda o determinados arrendamientos en zonas declaradas tensionadas.
¿Qué pasa si alquilo el piso a una empresa?
Si una empresa alquila una vivienda para alojar a uno de sus empleados, el arrendamiento puede estar exento de IVA cuando el uso sea exclusivamente residencial y las personas que ocuparán la vivienda estén identificadas de forma concreta y específica en el contrato. En este supuesto, la empresa no está obligada a practicar retención del 19% sobre el alquiler.
Si el inmueble se utiliza como oficina, despacho o para otra actividad profesional, el alquiler está sujeto, con carácter general, al IVA del 21% y a las retenciones que legalmente correspondan.
¿Es obligatorio declarar el alquiler?
Sí, todos los ingresos por alquiler deben declararse en el IRPF. No hacerlo puede conllevar sanciones, recargos e intereses, además de la pérdida de beneficios fiscales como la reducción del 50%.
¿Compensa alquilar una vivienda después de impuestos?
En la mayoría de los casos sí. Aunque existe tributación, los gastos deducibles y las reducciones fiscales aplicables hacen que la carga fiscal sea menor de lo esperado. Además, en zonas con alta demanda como Alcorcón, el alquiler puede ofrecer una rentabilidad interesante si se gestiona correctamente.
La información contenida en este artículo tiene carácter meramente informativo y está basada en la normativa vigente en el momento de su publicación. No constituye asesoramiento fiscal o legal personalizado. Dado que cada situación puede variar, se recomienda consultar con un profesional antes de tomar decisiones. Inmobiliaria MAQUEDA no se hace responsable del uso que pueda hacerse de esta información.